9月17日消息,全球权威数据机构IDC发布《全球智能眼镜市场季度跟踪报告》,披露2026年第二季度全球及中国智能穿戴眼镜赛道的最新发展态势。数据显示,全球智能眼镜市场延续高速增长态势,产品结构持续向高阶智能化迭代,AR/ER智能眼镜迎来爆发式渗透;与之形成反差的是,中国本土智能眼镜市场首度出现出货量同比下滑,行业呈现全球高增、国内调整、细分分化的全新发展格局,同时传统VR/MR头显产品持续降温,市场重心加速向轻量化眼镜转移。
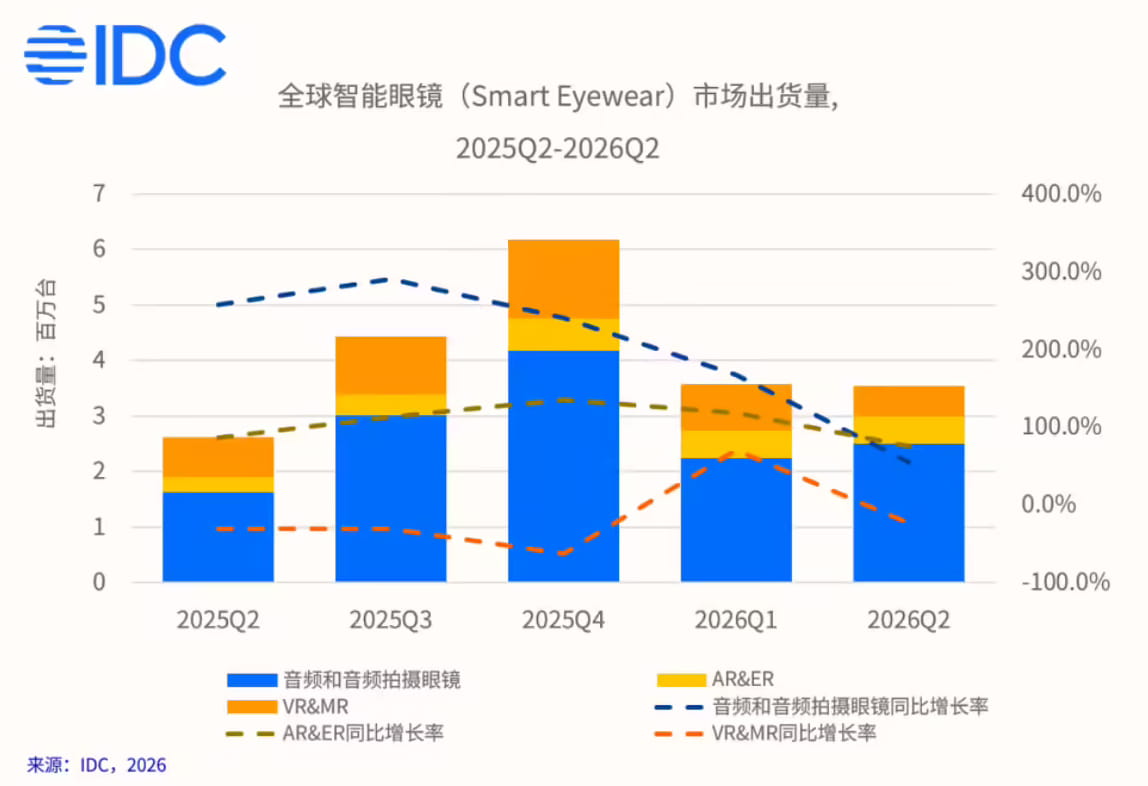
从全球整体大盘来看,2026年第二季度全球智能眼镜出货量达354.7万台,同比大幅增长35.3%。细分品类增长差距显著,轻量化实用型产品成为市场核心增长引擎。其中兼具音频与拍摄功能的智能眼镜表现最为稳健,单季出货249.4万台,同比涨幅高达54%,牢牢占据市场主流份额;主打智能增强体验的AR/ER眼镜增长势头更为迅猛,单季出货50.5万台,同比暴涨75.7%,智能化升级趋势凸显。反观传统沉浸式终端,VR/MR头显产品持续遇冷,二季度出货量54.8万台,同比下滑23.3%,标志着XR市场正式迎来结构性调整,笨重的传统头显逐步被轻量化智能眼镜替代。
上半年累计数据同样印证行业增长势能,2026年1-6月,全球智能眼镜总出货量突破711.4万台,同比大幅攀升70.5%。本轮行业整体上扬完全依托眼镜形态终端的强势拉动,市场彻底告别过去依赖头显设备的发展模式,产品结构持续向轻量化、智能化、场景化升级。IDC预判,随着下半年各大厂商新品集中发布、AI技术与硬件深度融合,行业竞争格局将进一步优化,但终端消费需求的复苏节奏仍需长期观察。
相较于全球市场的火热行情,国内市场呈现阶段性调整态势。2026年第二季度中国智能眼镜出货量61.1万台,同比下滑8.0%,这也是国内智能眼镜行业发展以来首次出现季度负增长。本次市场回落主要受基础款音频眼镜销量萎缩拖累,但行业整体活力并未消退,头部厂商持续迭代产品线、优化线上线下渠道布局,大量新品牌持续入局赛道,行业竞争依旧激烈。
国内细分市场结构迎来深度洗牌,产品高端化升级趋势十分明显。数据显示,二季度国内音频及音频拍摄类眼镜总出货33.2万台,同比下滑35.4%,基础音频款产品需求持续疲软。但品类内部完成迭代升级,具备拍摄能力的音频智能眼镜市场份额首度超越纯音频眼镜,占比攀升至55.3%,同比大幅增长81.4%,消费者对多功能、复合型智能眼镜的偏好显著提升。
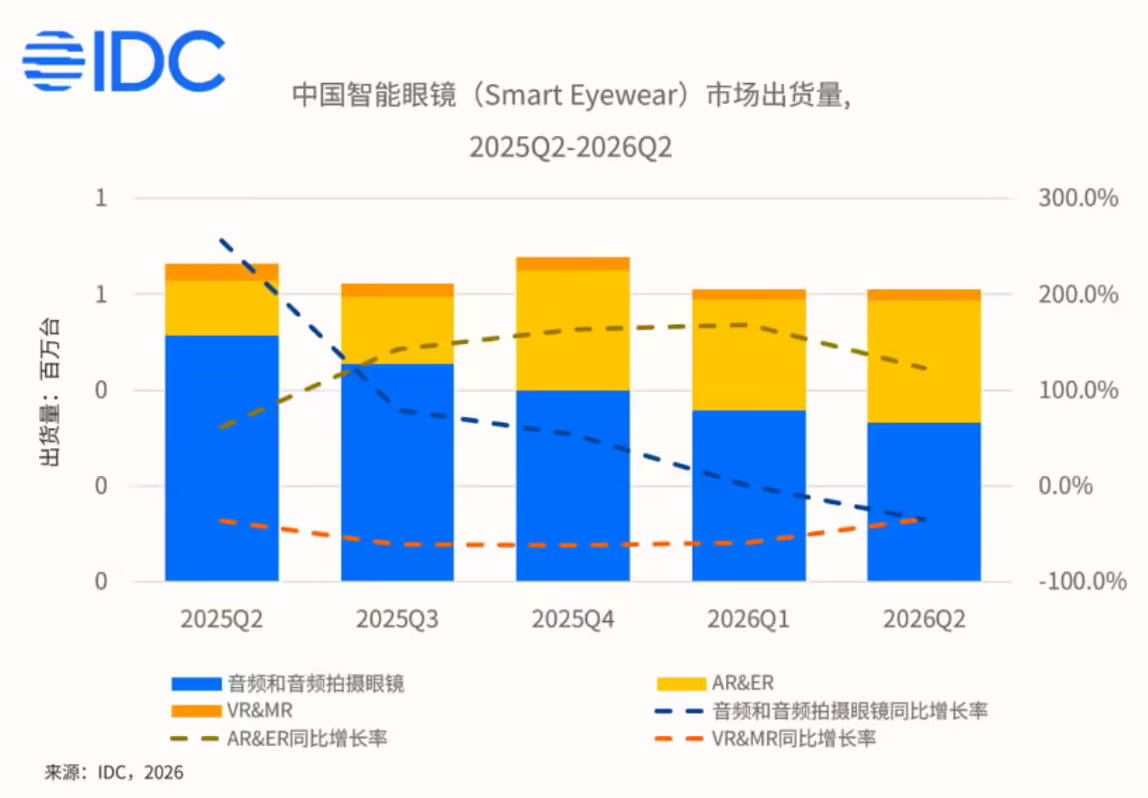
在高端AR/VR赛道,国内市场实现逆势高增。2026年二季度国内AR/VR终端总出货27.9万台,同比大涨85.8%。其中AR&ER智能眼镜增长最为亮眼,同比增幅高达123.0%,核心驱动力来自搭载AI功能的轻量化智能眼镜快速普及。同时,硬件技术迭代迎来关键转折,单色智能眼镜市场份额首次超越全彩眼镜,占比突破51.2%,千问、Rokid、Inmo等主流国产品牌成为本轮轻量化AI眼镜普及的核心力量。而VR&MR头显市场依旧延续下行态势,二季度出货量同比下滑34.4%,不过跌幅相较前期有所收窄,行业调整节奏逐步放缓。
针对当前国内智能眼镜市场分化格局,IDC中国市场分析师叶青清做出解读。她表示,即便国内有政策补贴、平台大促等利好加持,但智能眼镜作为新兴消费科技产品,用户消费决策依旧谨慎,市场短期承压具备合理性。目前智能眼镜已成为AI技术落地、智能终端生态联动的关键交互入口,但其核心产品价值与场景潜力尚未完全释放。未来只有持续优化产品使用体验、完善内容服务生态、落地更多实用生活化场景,才能进一步撬动产业链发展、扩大终端消费群体,推动行业走出调整期、实现新一轮增长。