9月20日消息,国际数据公司IDC发布2026年第二季度及上半年中国PC显示器市场追踪报告。数据显示,今年上半年国内显示器整体出货1430万台,同比小幅回落2.2%。看似小幅下行的大盘之下,市场内部结构已然发生深刻变革:商用市场逆势上扬、消费市场持续收缩,两者增速差距突破15个百分点,标志着行业正式告别整体普涨普跌周期,全面迈入结构性分化新阶段。同时芯片、存储等核心元器件涨价持续压缩品牌利润空间,行业低端产品价格倒挂风险加剧,高端化升级成为厂商突围核心方向。
从细分赛道表现来看,商用与消费市场呈现冰火两重天的走势。上半年商用显示器出货量达到770万台,同比增长5.7%,成为稳住大盘的核心支柱。这一轮商用增长主要依托政府、大型企业集中采购台式整机的配套需求释放,政企端批量采购有效拉动行业景气度。但中小微企业采购意愿持续低迷,对应显示器出货同比下滑5.4%,市场需求层级分化明显。IDC指出,前期台式机集中采购存在需求前置特征,后续对显示器市场的拉动效应将逐步减弱,叠加8月多家品牌官宣终端涨价,下半年商用显示器出货节奏或将迎来波动调整。
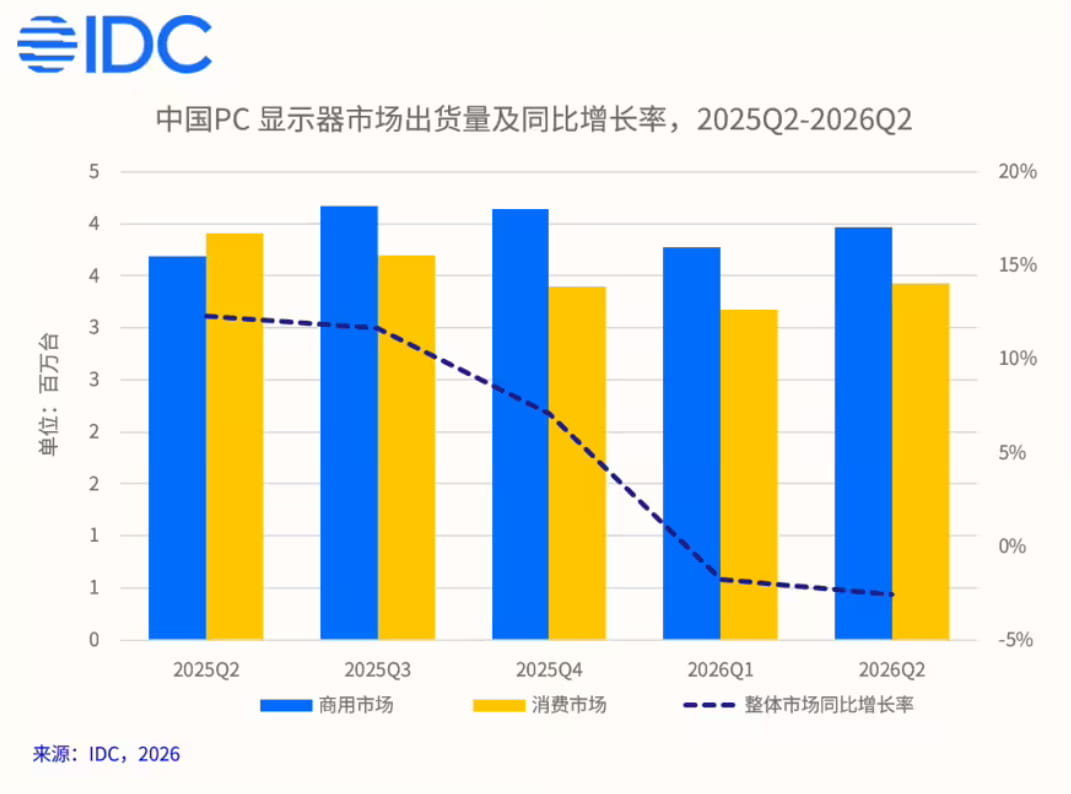
与商用市场形成鲜明对比的是消费级市场的持续疲软。2026年上半年消费显示器出货660万台,同比大幅下滑10.1%,跌幅显著跑赢整体大盘。需求疲软源于双重因素叠加,一方面上一年度的消费补贴政策提前透支了大量终端需求,市场进入修复调整期;另一方面显卡、内存等DIY硬件价格上涨、供货紧张,大幅压制了消费者装机换新、升级显示器的意愿,即便各大电商大促期间,品牌通过降价让利、产品迭代升级刺激消费,终端需求依旧未能回暖。
在整体消费市场低迷的背景下,电竞显示器凭借高端化迭代实现逆势微增,成为消费赛道唯一亮点。上半年国内电竞显示器出货同比小幅上涨1.0%,整体市场份额攀升至38.6%。受显示驱动芯片、电源芯片涨价影响,整机生产成本持续走高,行业整体策略发生调整:各大厂商主动缩减低端电竞产品产能,集中资源布局中高端赛道。OLED、Mini LED、双模高刷等高端技术产品密集上新,凭借出色的画质与性能体验稳住市场基本盘,支撑电竞赛道实现正增长。
对于行业整体盈利环境,IDC分析认为,当前硬件成本上涨压力仍将长期存续,各类核心芯片、存储物料价格居高不下,持续抬升显示器整机制造成本。但终端市场品牌竞争趋于白热化,涨价传导难度极大,行业无法复刻PC整机的普涨盈利行情,尤其是千元以内低端入门产品,极易出现售价不及成本的价格倒挂现象,中小厂商生存压力陡增。
成本承压倒逼行业加速高端转型,高端显示器迎来黄金发展窗口期。随着高端面板产能持续释放,OLED、Mini LED、多模智能显示器成为头部品牌抢占市场份额的核心抓手。数据显示,上半年2000元以上高端价位段中,OLED显示器占比已经突破50%,高端化趋势十分明确。IDC预判,2026年全年国内OLED显示器出货量将实现翻倍增长,高端市场将持续扩容,成为行业增长核心新引擎。
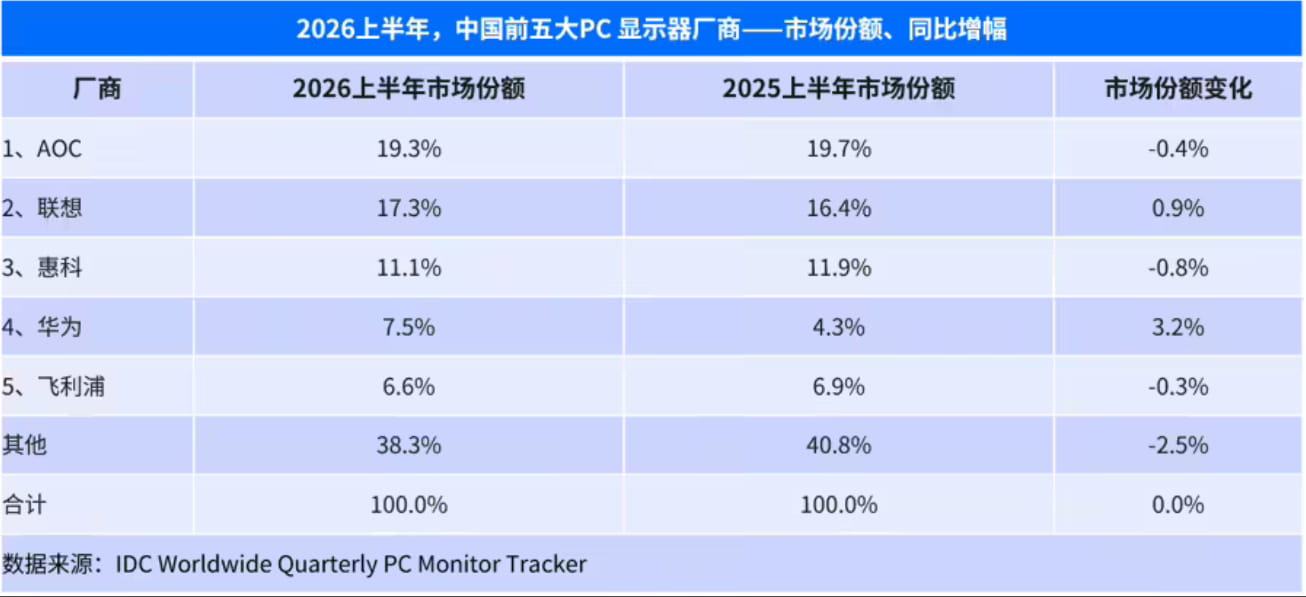
从品牌格局来看,2026年上半年中国显示器市场前五席位稳定,依次为AOC、联想、HKC惠科、华为、飞利浦,各品牌呈现差异化竞争态势。
稳居榜首的AOC整体发展稳健,依托全价位段完善的产品矩阵有效对冲市场下行风险。品牌主动调整产品结构,发力中高端市场,1500元以上机型出货量大幅提升,持续优化盈利结构;同时深耕电竞赛道,通过赛事营销积累深厚用户口碑,在年轻消费群体中认可度领先。
联想位列行业第二,核心优势集中在商用市场,依托台式整机捆绑销售的渠道协同能力,政企端显示器出货实现大幅增长。但消费端表现相对疲软,第二季度主要以清理库存为主,出货承压。品牌持续深耕电竞细分领域,旗下拯救者、来酷斗战者系列产品持续迭代,稳固高端电竞市场地位。
排名第三的HKC惠科主打高性价比路线,成本控制能力突出,旗下高刷电竞爆款产品市场表现亮眼,持续拉动品牌出货。但品牌核心受众价格敏感度极高,面对持续上涨的硬件成本,后续产品利润与出货量将面临双重压力。
华为凭借政企采购红利实现强势攀升,市场份额升至行业第四,同比提升3.2个百分点。政府、大型企业台式机集中采购带动商用显示器出货增长,同时消费端新品持续放量,双线发力推动品牌整体规模稳步提升。
飞利浦稳居前五行列,长期深耕中高端办公市场,以护眼技术、专业色准为核心卖点构建差异化优势。旗下高端电竞子品牌EVNIA弈威聚焦中高端电竞赛道,但受行业内卷竞争影响,目前尚未有效带动整体电竞品类出货规模突破。